سواد مالی فقط دانستن معنی تورم، سود، وام یا سرمایهگذاری نیست. ممکن است فردی دهها اصطلاح اقتصادی را بداند، اما همچنان نتواند درآمدش را مدیریت کند، بدهیهایش را کاهش دهد یا برای یک هزینه پیشبینینشده آماده باشد.
از طرف دیگر، ممکن است شخصی درآمد بسیار بالایی نداشته باشد، اما بداند پولش کجا خرج میشود، برای آینده برنامه داشته باشد، پیش از خرید تصمیم بگیرد و گرفتار وعدههای سود غیرواقعی نشود. چنین فردی از نظر مالی، توانمندتر عمل میکند. بنابراین سواد مالی بیش از آنکه به میزان درآمد مربوط باشد، به کیفیت تصمیمهایی مربوط است که درباره پول میگیریم.
سواد مالی یعنی چه؟ سواد مالی مجموعهای از دانش، مهارت، نگرش و رفتار است که به فرد کمک میکند درآمد، هزینه، پسانداز، بدهی، بیمه و سرمایهگذاری خود را آگاهانه مدیریت کند. فرد دارای سواد مالی فقط اصطلاحات اقتصادی را نمیشناسد؛ بلکه بودجه میسازد، ریسک را میسنجد، از کلاهبرداری دوری میکند، برای بحرانها آماده میشود و تصمیمهایش را با اهداف زندگی هماهنگ میکند. هدف نهایی سواد مالی، ثروتمندشدن سریع نیست؛ بلکه دستیابی به امنیت، اختیار و رفاه مالی پایدار است.
سواد مالی چیست؟
سواد مالی یا Financial Literacy یعنی بتوانیم درباره پول تصمیمهای آگاهانه، منطقی و متناسب با شرایط خود بگیریم.
سازمان همکاری و توسعه اقتصادی، OECD، سواد مالی را مجموعهای از آگاهی، دانش، مهارت، نگرش و رفتار میداند که افراد را قادر میسازد تصمیمهای مالی سنجیده بگیرند. بنابراین دانستن مفاهیم مالی بهتنهایی کافی نیست؛ رفتار و نگرش فرد نیز بخشی از سواد مالی محسوب میشود.
برای مثال، دانستن اینکه پسانداز مفید است، «دانش مالی» است. کنارگذاشتن منظم بخشی از درآمد، «رفتار مالی» است. باور به اینکه آینده ارزش برنامهریزی دارد نیز «نگرش مالی» محسوب میشود. فردی که سواد مالی مناسبی دارد میتواند:
- میان نیاز و خواسته تفاوت قائل شود؛
- درآمد و هزینه خود را ثبت کند؛
- برای هزینههای ضروری بودجه داشته باشد؛
- بدهی را بر اساس هزینه و اولویت مدیریت کند؛
- برای اتفاقات پیشبینینشده ذخیره مالی بسازد؛
- ریسک سرمایهگذاری را قبل از بازده احتمالی بررسی کند؛
- قراردادها و تعهدات مالی را بدون مطالعه نپذیرد؛
- وعدههای سود غیرواقعی را تشخیص دهد؛
- تصمیمهای مالی خود را با اهداف زندگی هماهنگ کند.
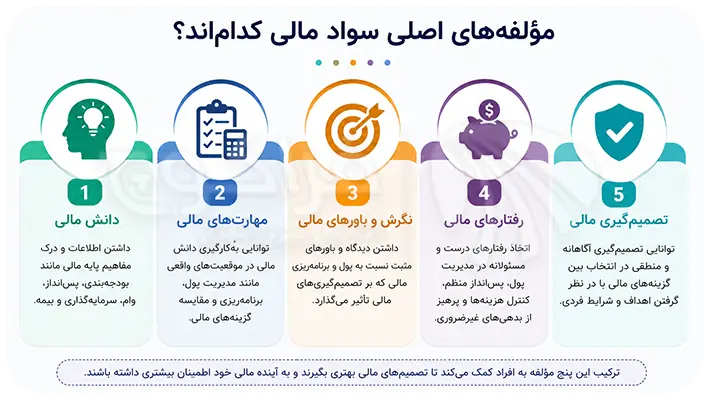
مؤلفههای اصلی سواد مالی کداماند؟
OECD در ارزیابی بینالمللی سواد مالی بزرگسالان، سه بُعد اصلی را بررسی میکند: دانش مالی، رفتار مالی و نگرش مالی. این ارزیابی همچنین موضوعاتی مانند رفاه مالی، شمول مالی و سواد مالی دیجیتال را در بر میگیرد.
۱. دانش مالی
دانش مالی یعنی فرد مفاهیم پایه را بفهمد؛ از جمله:
- تورم؛
- نرخ سود؛
- سود ساده و مرکب؛
- ریسک و بازده؛
- قدرت خرید؛
- بدهی؛
- بیمه؛
- تنوعبخشی؛
- ارزش زمانی پول؛
- هزینه فرصت.
فردی که مفهوم تورم را نمیداند، ممکن است افزایش عددی دارایی خود را با افزایش واقعی ثروت اشتباه بگیرد. اگر ارزش دارایی ۲۰ درصد رشد کرده باشد اما سطح عمومی قیمتها ۳۰ درصد افزایش یافته باشد، قدرت خرید واقعی او کاهش پیدا کرده است.
۲. رفتار مالی
رفتار مالی نشان میدهد فرد در عمل با پول چه میکند. نمونههای رفتار مالی مناسب عبارتاند از:
- پرداخت بهموقع تعهدات؛
- ثبت مخارج؛
- پسانداز مستمر؛
- مقایسه گزینهها قبل از خرید؛
- مطالعه قراردادها؛
- اجتناب از بدهی غیرضروری؛
- بررسی ریسک پیش از سرمایهگذاری؛
- بازبینی دورهای برنامه مالی.
مشکل بسیاری از افراد کمبود اطلاعات نیست؛ فاصله میان دانستن و انجامدادن است.
۳. نگرش مالی
نگرش مالی شامل باورها و احساسات ما درباره پول است. برای مثال:
- آیا پول را ابزار انتخاب میدانیم یا معیار ارزشمندی خود؟
- آیا درباره مسائل مالی گفتوگو میکنیم یا از آن فرار میکنیم؟
- آیا لذت امروز را همیشه بر امنیت آینده ترجیح میدهیم؟
- آیا تصور میکنیم سرمایهگذاری راهی برای یکشبه ثروتمندشدن است؟
- آیا افزایش درآمد را مجوز افزایش نامحدود هزینهها میدانیم؟
نگرش مالی ناسالم میتواند دانش مالی مناسب را نیز بیاثر کند. شخص ممکن است اصول سرمایهگذاری را بداند، اما تحت تأثیر ترس از عقبماندن یا FOMO، بدون بررسی وارد یک بازار شود.
آیا سواد مالی همان ثروتمندبودن است؟
خیر. ثروت و سواد مالی با یکدیگر مرتبطاند، اما یکی نیستند. ممکن است فردی به دلیل ارث، درآمد بالا یا رشد ناگهانی ارزش یک دارایی ثروتمند باشد، اما نتواند پول خود را مدیریت کند. در مقابل، فردی با درآمد متوسط ممکن است بدهی کنترلشده، صندوق اضطراری، برنامه مالی روشن و رفتار خرید سنجیدهای داشته باشد.
سواد مالی نیز تضمین نمیکند که فرد حتماً ثروتمند شود. عواملی مانند سطح درآمد، فرصتهای شغلی، شرایط اقتصادی، بیماری، مسئولیتهای خانوادگی، تورم و دسترسی به خدمات مالی بر نتیجه اثر میگذارند.
سواد مالی قرار نیست محدودیتهای اقتصادی را انکار کند. کارکرد آن این است که در محدوده گزینههای موجود، احتمال تصمیمهای پرهزینه را کاهش دهد و قدرت انتخاب فرد را بیشتر کند.
چرا همه به سواد مالی نیاز داریم؟
تصمیمهای مالی تقریباً هر روز تکرار میشوند
خریدکردن، گرفتن وام، انتخاب بیمه، پسانداز، پرداخت اقساط، تغییر شغل، اجارهکردن خانه یا راهاندازی کسبوکار، همگی تصمیم مالی هستند. حتی تصمیمی که ظاهراً مالی نیست، ممکن است پیامد مالی داشته باشد. انتخاب رشته تحصیلی، محل زندگی، شیوه رفتوآمد یا پذیرفتن یک پیشنهاد کاری بر درآمد، هزینه، زمان و ریسک آینده اثر میگذارد.
❗درآمد بیشتر الزاماً مشکل مالی را حل نمیکند
افزایش درآمد میتواند مفید باشد، اما اگر هزینهها همزمان و بدون برنامه افزایش پیدا کنند، وضعیت مالی الزاماً بهتر نمیشود. این پدیده گاهی «تورم سبک زندگی» نامیده میشود.
فرد پس از افزایش درآمد، خانه گرانتر، خریدهای بیشتر و تعهدات سنگینتری انتخاب میکند. مدتی بعد، با وجود درآمد بالاتر، همچنان احساس کمبود دارد. سواد مالی کمک میکند بخشی از افزایش درآمد به اهداف بلندمدت، کاهش بدهی و افزایش امنیت مالی اختصاص پیدا کند.
❗سواد مالی تابآوری در برابر بحران را افزایش میدهد
از دستدادن شغل، بیماری، خرابی وسیله ضروری، کاهش درآمد یا هزینه ناگهانی میتواند تعادل مالی یک خانواده را برهم بزند.
رفاه مالی فقط با درآمد یا میزان دارایی سنجیده نمیشود. توانایی کنترل امور مالی روزمره، جذب شوک مالی، حرکت بهسوی اهداف و برخورداری از آزادی انتخاب نیز اهمیت دارد.
صندوق اضطراری، بیمه مناسب و بدهی کنترلشده، بحران را حذف نمیکنند؛ اما میتوانند مانع تبدیل یک مشکل کوتاهمدت به فروپاشی مالی شوند.
❗سواد مالی از تصمیمهای هیجانی جلوگیری میکند
بازارهای مالی، شبکههای اجتماعی و تبلیغات دائماً احساسات ما را تحریک میکنند:
- همین حالا بخر؛
- این فرصت دیگر تکرار نمیشود؛
- سود تضمینی دریافت کن؛
- همه از این بازار پولدار شدهاند؛
- بدون سرمایه، درآمد نجومی بساز.
فرد دارای سواد مالی پیش از تصمیم، چند سؤال میپرسد:
- منبع سود دقیقاً چیست؟
- بدترین سناریو کدام است؟
- آیا امکان ازدستدادن اصل پول وجود دارد؟
- فروشنده از این پیشنهاد چه منفعتی میبرد؟
- آیا مجوز و سابقه قابل بررسی وجود دارد؟
- چرا باید همین امروز تصمیم بگیرم؟
❗سواد مالی دیجیتال به یک ضرورت تبدیل شده است
امروزه انتقال پول، خرید، دریافت اعتبار، سرمایهگذاری و مدیریت حسابها در فضای دیجیتال انجام میشود. این سهولت، ریسکهایی مانند فیشینگ، سرقت اطلاعات، جعل هویت، صفحات پرداخت تقلبی، مشاوره جعلی و وعدههای سرمایهگذاری غیرواقعی را نیز افزایش داده است.
گزارش OECD در سال ۲۰۲۶، کلاهبرداری و تقلب مالی را یکی از مهمترین ریسکهای مصرفکنندگان مالی معرفی میکند و بر نقش سواد مالی دیجیتال در تشخیص تهدیدها تأکید دارد. روشهای جدید کلاهبرداری میتوانند از هوش مصنوعی، جعل صدا و تصویر و محتوای شخصیسازیشده استفاده کنند.
مهمترین مهارتهای سواد مالی چیست؟
۱. مدیریت جریان نقدی
جریان نقدی یا Cash Flow تفاوت میان پول ورودی و پول خروجی در یک دوره مشخص است. فرمول ساده آن چنین است:
جریان نقدی = مجموع درآمدها − مجموع هزینهها
اگر درآمد شما ۳۰ میلیون تومان و مجموع هزینهها ۲۸ میلیون تومان باشد، جریان نقدی ماهانه شما مثبت و برابر با ۲ میلیون تومان است.
بااینحال مثبتبودن جریان نقدی بهتنهایی کافی نیست. باید بدانید این مازاد صرف چه چیزی میشود: پسانداز، کاهش بدهی، سرمایهگذاری یا خریدهای بدون برنامه؟
چگونه جریان نقدی را مدیریت کنیم؟
- تمام منابع درآمد را ثبت کنید؛
- هزینههای ثابت و متغیر را جدا کنید؛
- پرداختهای سالانه را به هزینه ماهانه تبدیل کنید؛
- مخارج کوچک اما پرتکرار را نادیده نگیرید؛
- میانگین سه ماه را بررسی کنید، نه فقط یک ماه خاص؛
- برای درآمدهای نامنظم، بر مبنای حداقل درآمد قابل اتکا بودجه بسازید.
۲. بودجهبندی
بودجه قرار نیست شما را از خرجکردن محروم کند. بودجه یعنی پیش از آنکه پول ناپدید شود، برای آن تصمیم بگیرید. یک بودجه کاربردی باید برای این موارد سهم مشخصی داشته باشد:
- نیازهای ضروری؛
- تعهدات و بدهیها؛
- هزینههای متغیر؛
- پسانداز اضطراری؛
- اهداف کوتاهمدت؛
- اهداف بلندمدت؛
- تفریح و کیفیت زندگی.
آیا قانون ۵۰، ۳۰ و ۲۰ برای همه مناسب است؟
در این الگو، ۵۰ درصد درآمد به نیازها، ۳۰ درصد به خواستهها و ۲۰ درصد به پسانداز یا کاهش بدهی اختصاص پیدا میکند.
این قانون یک نقطه شروع است، نه نسخه قطعی. در شهری با هزینه مسکن بالا، ممکن است نیازهای ضروری بیش از ۵۰ درصد درآمد باشند. فردی با بدهی سنگین نیز شاید لازم باشد سهم بیشتری را به بازپرداخت بدهی اختصاص دهد. بودجه مناسب، بودجهای نیست که روی کاغذ زیبا باشد؛ بودجهای است که با واقعیت زندگی فرد هماهنگ باشد و بتوان آن را ادامه داد.
۳. تشخیص نیاز از خواسته
نیاز چیزی است که نبود آن زندگی، سلامت یا فعالیت ضروری را مختل میکند. خواسته چیزی است که کیفیت، راحتی یا لذت زندگی را افزایش میدهد. اما این مرز همیشه ثابت نیست. اینترنت برای یک برنامهنویس دورکار ممکن است نیاز شغلی باشد، درحالیکه خرید گرانترین بسته اینترنت الزاماً نیاز نیست. برای تشخیص بهتر، بپرسید:
- اگر این خرید را یک ماه عقب بیندازم چه اتفاقی میافتد؟
- آیا گزینه ارزانتری همان کارکرد را دارد؟
- این خرید مسئلهای واقعی را حل میکند یا احساس موقتی را؟
- هزینه نگهداری و پیامدهای بعدی آن چیست؟
۴. ساخت صندوق اضطراری
صندوق اضطراری مبلغی است که فقط برای اتفاقات ضروری و پیشبینینشده کنار گذاشته میشود؛ مانند هزینه درمان، خرابی وسیله ضروری یا قطع موقت درآمد. این پول با پسانداز خرید خودرو، سفر یا سرمایهگذاری یکسان نیست.
مقدار مناسب صندوق اضطراری برای همه ثابت نیست. عواملی مانند ثبات شغلی، تعداد افراد تحت تکفل، پوشش بیمه، وضعیت سلامت و میزان هزینههای ضروری بر آن اثر میگذارند.
مهمتر از شروع با عدد بزرگ، ایجاد عادت پسانداز است. حتی یک ذخیره کوچک میتواند از وابستگی فوری به بدهی جلوگیری کند. پژوهشهای CFPB نیز میان عادت پسانداز، آمادگی برای شوک مالی و رفاه مالی ارتباط نشان میدهد.
۵. مدیریت بدهی
همه بدهیها یکسان نیستند. برای ارزیابی یک بدهی باید این موارد را بررسی کرد:
- نرخ و هزینه واقعی تأمین مالی؛
- مدت بازپرداخت؛
- مبلغ قسط؛
- جریمه دیرکرد؛
- اثر بدهی بر جریان نقدی؛
- هدف استفاده از پول؛
- ریسک کاهش درآمد؛
- وثیقه و تعهدات حقوقی.
بدهیای که برای خرید هیجانی ایجاد شده و توان بازپرداخت را کاهش میدهد، با بدهیای که برای یک دارایی مولد و بر اساس محاسبه گرفته شده، تفاوت دارد. بااینحال حتی بدهی بهظاهر مفید نیز بدون جریان نقدی قابل اتکا میتواند خطرناک باشد.
۶. پسانداز هدفمند
پسانداز بدون هدف بهراحتی خرج میشود. بهتر است هر مبلغ ذخیرهشده نام مشخصی داشته باشد:
- صندوق اضطراری؛
- آموزش؛
- خرید خانه؛
- بازنشستگی؛
- سفر؛
- راهاندازی کسبوکار؛
- تعمیر یا تعویض وسیله؛
- هزینههای درمانی.
برای هر هدف، مبلغ موردنیاز، زمان دستیابی و سهم ماهانه را مشخص کنید.
پسانداز ماهانه موردنیاز = مبلغ هدف ÷ تعداد ماههای باقیمانده
البته در اهداف بلندمدت باید تورم، بازده احتمالی و تغییر هزینهها نیز در نظر گرفته شود.
۷. درک تورم و ارزش زمانی پول
پولی که امروز در اختیار دارید با همان مبلغ در چند سال آینده قدرت خرید یکسانی ندارد. تورم باعث میشود قیمت کالاها و خدمات در طول زمان افزایش یابد. به همین دلیل، نگهداری پول بدون توجه به کاهش قدرت خرید میتواند ارزش واقعی دارایی را کم کند.
ارزش زمانی پول نیز میگوید یک مبلغ مشخص در زمان حال معمولاً با همان مبلغ در آینده برابر نیست؛ زیرا پول امروز قابلیت استفاده، پسانداز یا سرمایهگذاری دارد.
۸. درک سود مرکب
در سود مرکب، بازده فقط بر اصل پول محاسبه نمیشود؛ بازدههای قبلی نیز میتوانند در دورههای بعد بازده ایجاد کنند. سه عامل بر اثر سود مرکب تأثیر زیادی دارند:
- مبلغ اولیه؛
- نرخ بازده؛
- مدت زمان.
زمان نقش مهمی دارد. شروع زودتر، حتی با مبالغ کوچکتر، میتواند اثر بیشتری از شروع دیرهنگام با مبلغ بزرگتر داشته باشد. البته بازده سرمایهگذاری در دنیای واقعی همیشه ثابت یا تضمینشده نیست و باید ریسک، مالیات و هزینهها نیز بررسی شوند.
۹. شناخت رابطه ریسک و بازده
هیچ سرمایهگذاری را نباید فقط بر اساس بازده احتمالی ارزیابی کرد. برای تصمیمگیری باید پرسید:
- احتمال زیان چقدر است؟
- امکان ازدستدادن اصل سرمایه وجود دارد؟
- نقدکردن دارایی چقدر زمان میبرد؟
- قیمت آن چقدر نوسان دارد؟
- افق زمانی من چیست؟
- در صورت کاهش قیمت، چه واکنشی نشان میدهم؟
- آیا این پول را در آینده نزدیک نیاز دارم؟
وعده «بازده بالا، تضمینی و بدون ریسک» یکی از جدیترین نشانههای هشدار است.
۱۰. تنوعبخشی و تخصیص دارایی
تنوعبخشی یعنی تمام سرمایه در یک دارایی، بازار، صنعت یا موقعیت متمرکز نشود. هدف تنوعبخشی حذف کامل ریسک نیست؛ بلکه کاهش اثر شکست یک انتخاب بر کل دارایی است. منابع آموزشی رسمی سرمایهگذاری نیز تنوعبخشی و تخصیص دارایی را از راهکارهای اصلی مدیریت ریسک معرفی میکنند.
بااینحال خرید چند دارایی مشابه، تنوع واقعی ایجاد نمیکند. اگر همه داراییها تحت تأثیر یک عامل اقتصادی قرار گیرند، ممکن است همزمان کاهش پیدا کنند.
۱۱. بیمه و انتقال ریسک
بیمه ابزاری برای ثروتمندشدن نیست؛ روشی برای انتقال بخشی از ریسکهای بزرگ و کمتکرار است. هنگام انتخاب بیمه باید این موارد بررسی شوند:
- چه خطرهایی پوشش داده میشوند؟
- چه مواردی استثنا هستند؟
- سقف تعهد چقدر است؟
- دوره انتظار وجود دارد؟
- نحوه پرداخت خسارت چگونه است؟
- حق بیمه در آینده چه تغییری میکند؟
- آیا پوشش با نیاز واقعی فرد متناسب است؟
خرید بیمه بدون خواندن شرایط، میتواند حس امنیت کاذب ایجاد کند.
۱۲. محاسبه ارزش خالص داراییها
ارزش خالص یا Net Worth تصویر سادهای از وضعیت مالی فرد ارائه میدهد.
ارزش خالص = مجموع داراییها − مجموع بدهیها
داراییها میتوانند شامل وجه نقد، سپرده، سرمایهگذاری، ملک و سایر اموال دارای ارزش باشند. بدهیها نیز شامل وام، اقساط، بدهی شخصی و سایر تعهدات مالی هستند.
ممکن است فرد درآمد بالایی داشته باشد، اما به دلیل بدهی سنگین، ارزش خالص پایینی داشته باشد. بررسی دورهای این عدد نشان میدهد وضعیت مالی در حال بهبود است یا فقط حجم معاملات و هزینهها افزایش یافته است.
۱۳. خواندن قراردادها و شناخت حقوق مالی
سواد مالی شامل توانایی خواندن و پرسیدن درباره قراردادها نیز میشود. پیش از امضای قرارداد باید این موارد روشن باشند:
- مبلغ کل تعهد؛
- نرخ و شیوه محاسبه هزینه؛
- جریمه تأخیر؛
- شرایط فسخ؛
- ضمانتها؛
- تعهدات طرفین؛
- شرایط تغییر قیمت؛
- مرجع رسیدگی به اختلاف؛
- دسترسی به نسخه قرارداد.
امضای قراردادی که فرد آن را نفهمیده است، تصمیم مالی آگاهانه محسوب نمیشود.
نشانههای فرد دارای سواد مالی چیست؟
| رفتار مالی توانمند | رفتار مالی پرریسک |
| درآمد و هزینه خود را میشناسد | نمیداند پولش دقیقاً کجا خرج میشود |
| پیش از خرید مقایسه میکند | تحت فشار تبلیغ سریع تصمیم میگیرد |
| برای بحران ذخیره دارد | هر هزینه ناگهانی را با بدهی پوشش میدهد |
| ریسک را قبل از بازده بررسی میکند | فقط به درصد سود توجه میکند |
| قرارداد را مطالعه میکند | به توضیح شفاهی فروشنده اکتفا میکند |
| اهداف مالی مشخص دارد | بدون هدف پسانداز یا سرمایهگذاری میکند |
| اشتباه مالی خود را بازبینی میکند | زیان را انکار میکند یا دنبال جبران سریع است |
| تصمیم مستقل میگیرد | صرفاً از جمع، اینفلوئنسر یا اطرافیان پیروی میکند |
| حساب شخصی و کاری را جدا میکند | پول کسبوکار و زندگی را مخلوط میکند |
| امنیت حسابها را جدی میگیرد |
رمز و اطلاعات مالی را بدون دقت به اشتراک میگذارد |
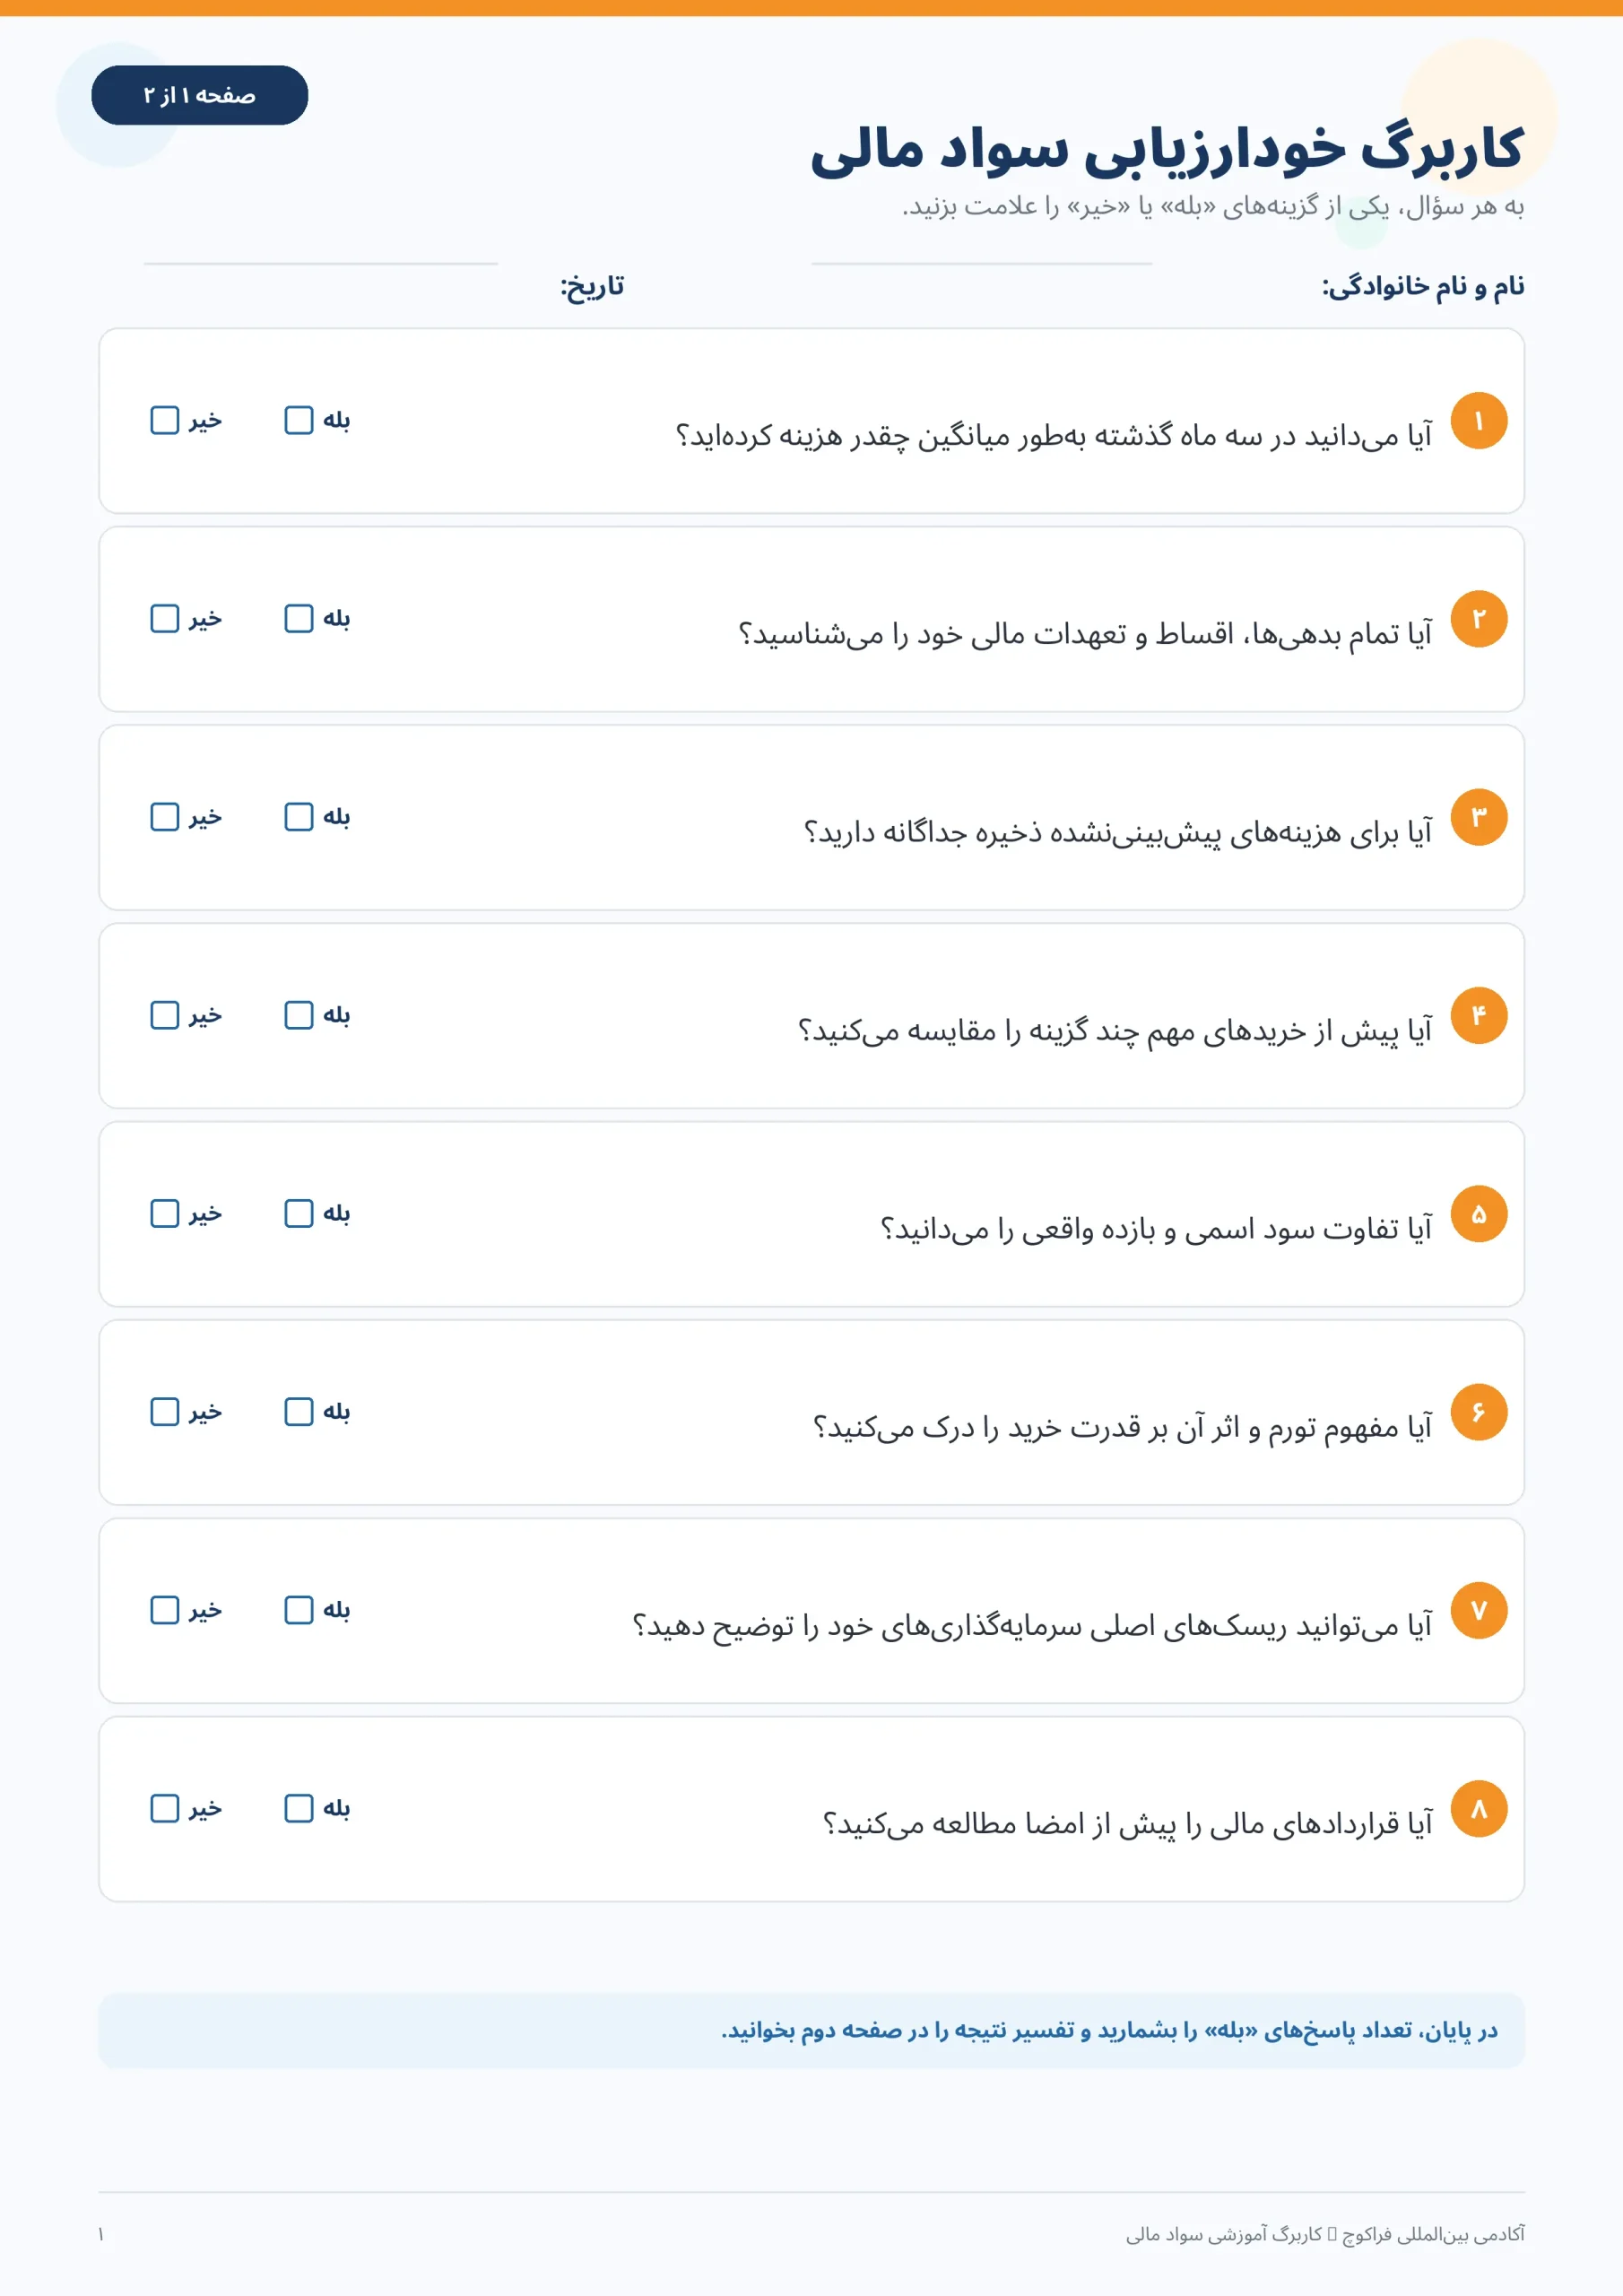
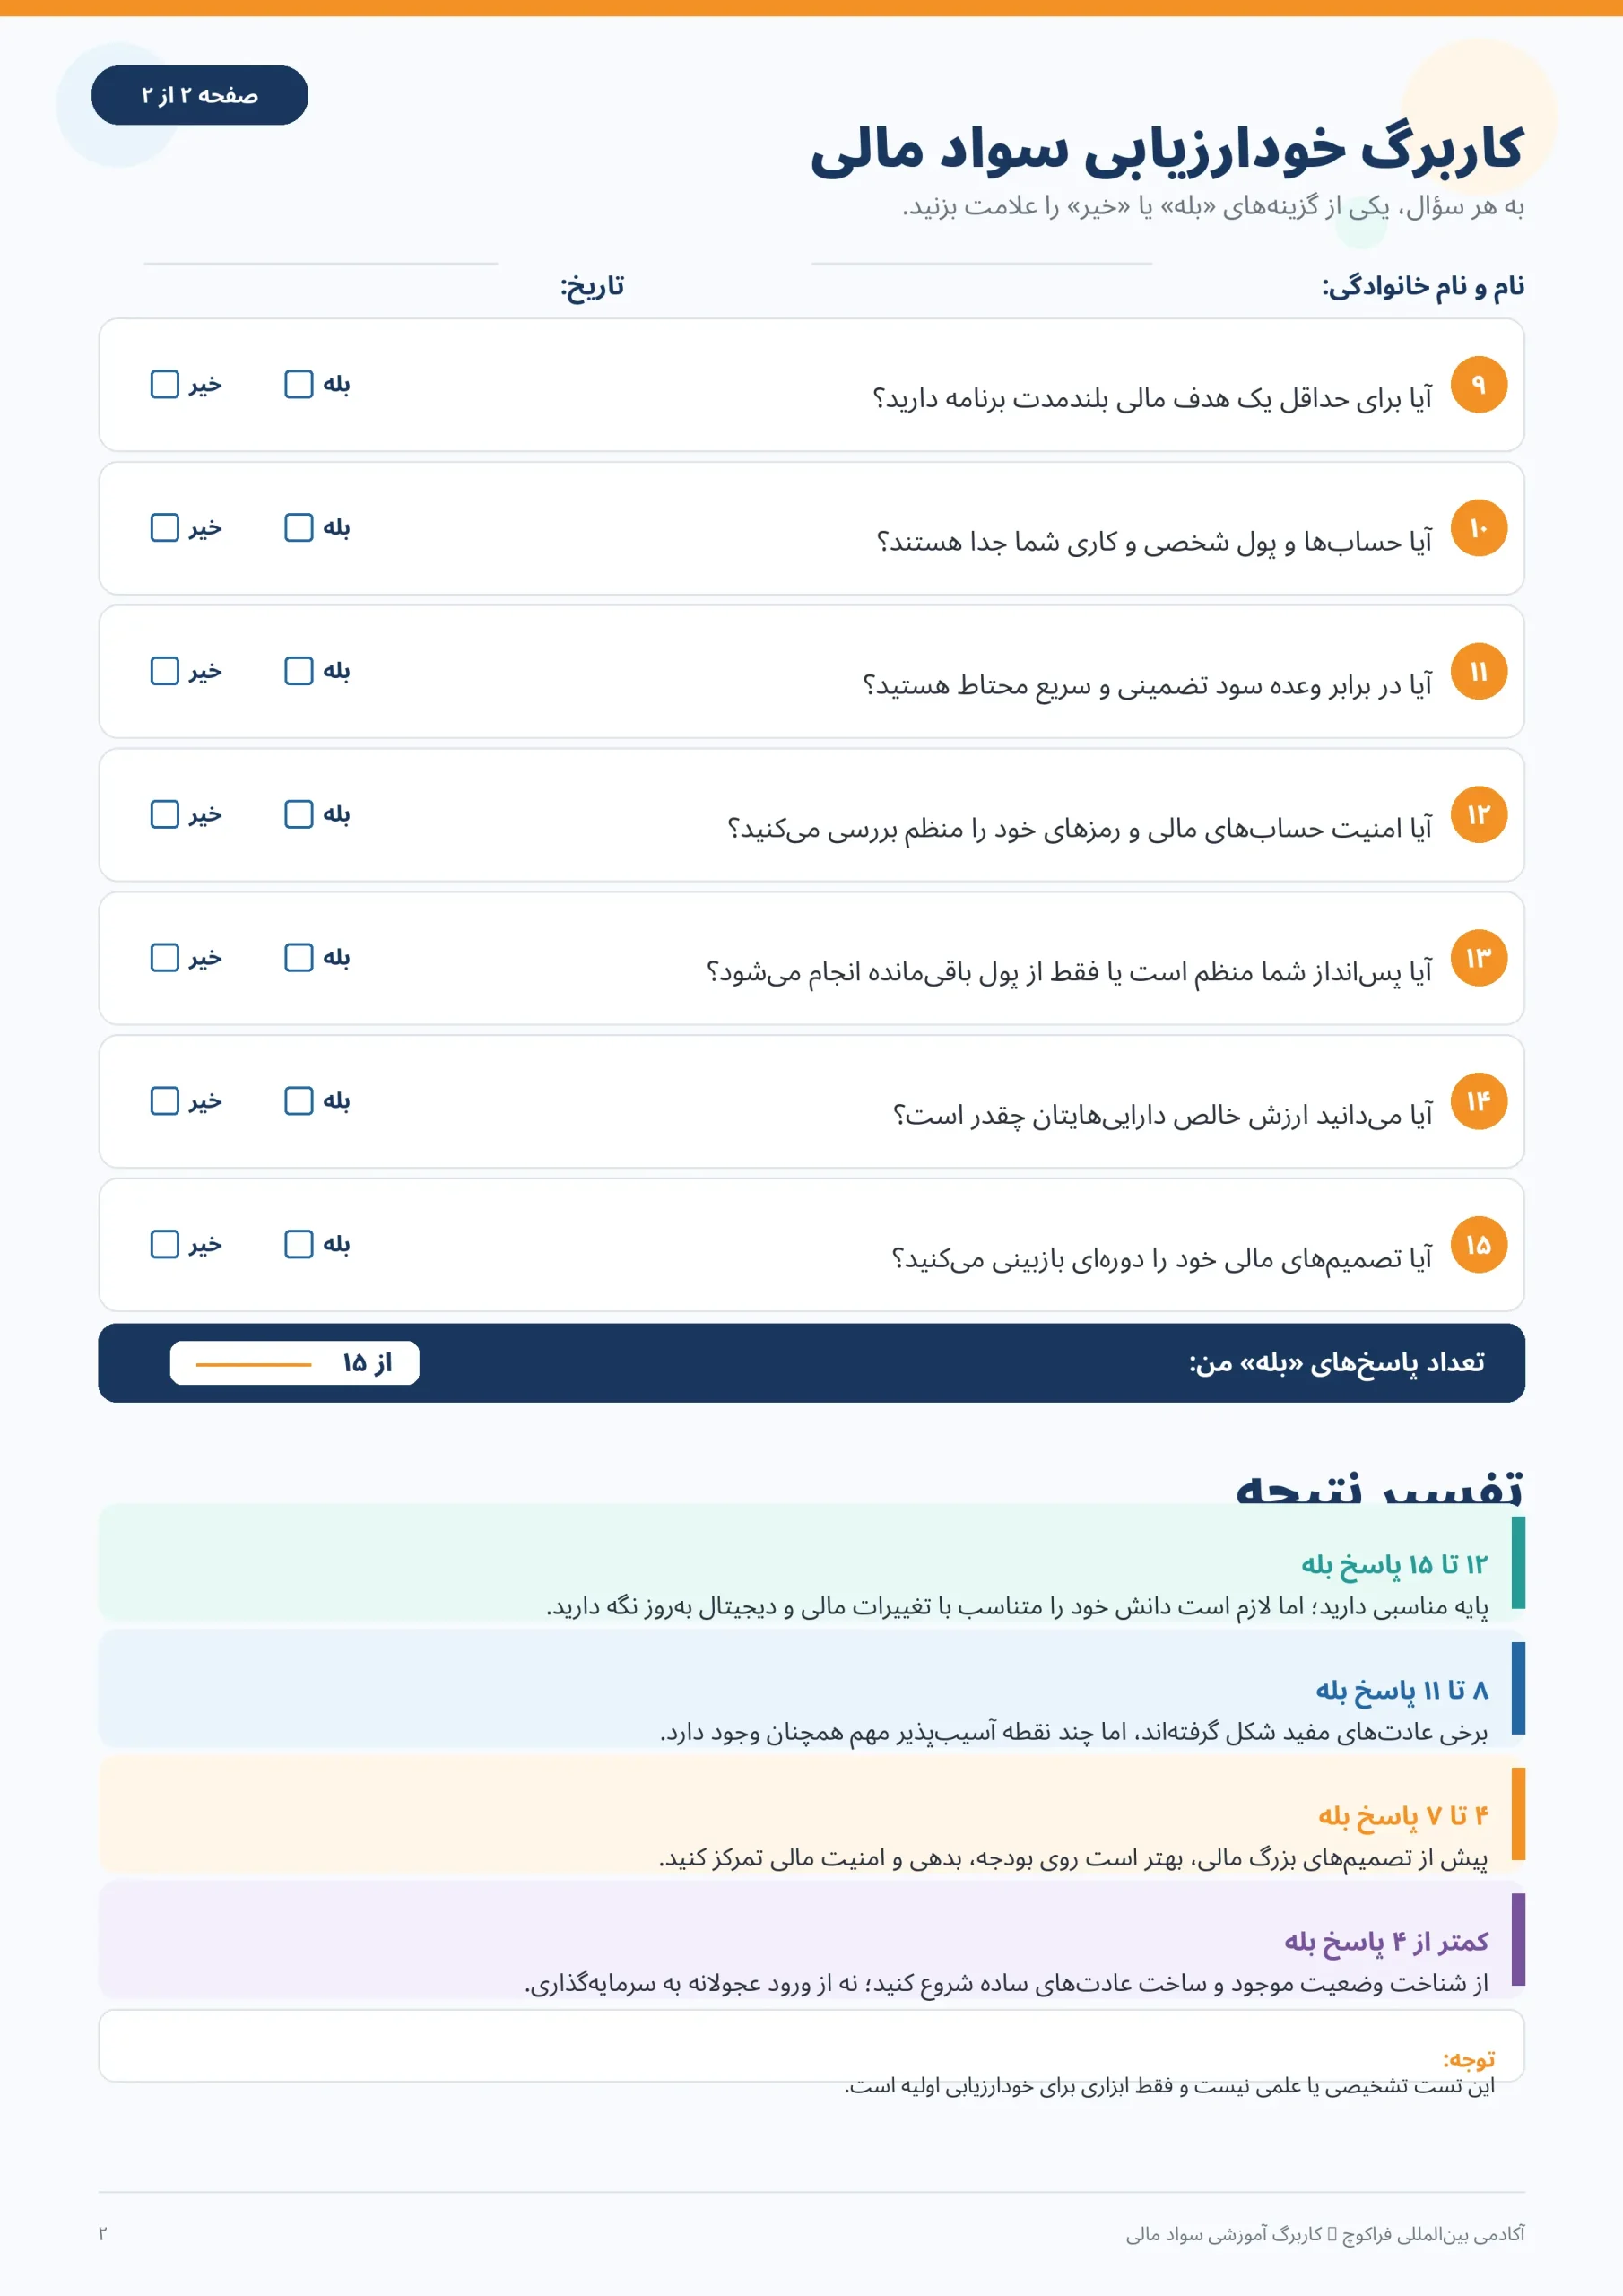
تست کوتاه سواد مالی همراه با تحلیل
چگونه سواد مالی خود را افزایش دهیم؟
🕒هفته اول؛ شناخت وضعیت موجود
در هفت روز نخست فقط واقعیت را ثبت کنید.
- تمام درآمدها را بنویسید؛
- تمام هزینهها را ثبت کنید؛
- فهرست بدهیها را تهیه کنید؛
- داراییها را مشخص کنید؛
- اقساط و تعهدات آینده را یادداشت کنید؛
- ارزش خالص داراییها را محاسبه کنید.
هدف این مرحله قضاوتکردن نیست. باید بدانید نقطه شروع کجاست.
🕒هفته دوم؛ ساخت بودجه واقعی
هزینهها را در چهار گروه قرار دهید:
- ضروری و ثابت؛
- ضروری و متغیر؛
- غیرضروری اما ارزشمند؛
- قابل حذف یا قابل کاهش.
سپس برای هر گروه سقف تعیین کنید. بودجه را بر اساس زندگی واقعی خود بنویسید، نه نسخه ایدهآلی که احتمالاً اجرا نمیشود.
🕒هفته سوم؛ ساخت لایه امنیت مالی
در این هفته:
- یک حساب یا محل جدا برای صندوق اضطراری تعیین کنید؛
- انتقال خودکار مبلغی کوچک را فعال کنید؛
- بدهیها را بر اساس مبلغ و هزینه مرتب کنید؛
- یک روش بازپرداخت انتخاب کنید؛
- پوششهای بیمهای خود را مرور کنید؛
- رمزهای مالی و تنظیمات امنیتی را بازبینی کنید.
🕒هفته چهارم؛ طراحی آینده مالی
سه هدف تعیین کنید:
- یک هدف سهماهه؛
- یک هدف یکساله؛
- یک هدف بلندمدت.
برای هر هدف بنویسید:
- چرا این هدف مهم است؟
- مبلغ موردنیاز چقدر است؟
- چه زمانی باید به آن برسم؟
- ماهانه چقدر باید کنار بگذارم؟
- چه موانعی وجود دارد؟
- اگر درآمد کاهش پیدا کرد، برنامه جایگزین چیست؟
ارتباط سواد مالی با فروش و مدیریت کسبوکار چیست؟
یک کسبوکار ممکن است مشتریان زیادی داشته باشد، اما به دلیل قیمتگذاری اشتباه، هزینه جذب بالا یا وصول دیرهنگام مطالبات، نقدینگی کافی نداشته باشد. برای مثال، در تحلیل قیف فروش فقط نباید تعداد سرنخها و نرخ تبدیل را دید. باید مشخص شود:
- جذب هر سرنخ چقدر هزینه دارد؟
- چند درصد مشتریان خرید دوم انجام میدهند؟
- حاشیه سود هر محصول چقدر است؟
- بازگشت هزینه تبلیغات چه زمانی اتفاق میافتد؟
- رشد فروش چه میزان سرمایه در گردش نیاز دارد؟
در بیزینس کوچینگ نیز هدف صرفاً افزایش فروش نیست. رشد باید با جریان نقدی، ظرفیت اجرا، سودآوری و اهداف صاحب کسبوکار هماهنگ باشد. فروش بیشتر زمانی ارزشمند است که به سلامت و پایداری کسبوکار کمک کند.
ورود به دوره رایگان کوچینگ فروش
برای مشاهده دوره رایگان کوچینگ فروش فرم زیر را تکمیل کنید.
فیلد های "*" اجباری هستند
سواد مالی یعنی بتوانیم پول را در خدمت زندگی قرار دهیم، نه اینکه تمام زندگی ما تحت کنترل نگرانیهای مالی باشد. فرد دارای سواد مالی الزاماً ثروتمندترین فرد نیست. او کسی است که وضعیت خود را میشناسد، هزینه تصمیمهایش را میسنجد، برای آینده برنامه دارد، ریسک را نادیده نمیگیرد و پس از اشتباه، رفتار خود را اصلاح میکند.
این مسیر با خرید یک دوره یا خواندن یک کتاب کامل نمیشود. سواد مالی مهارتی پویاست و باید همزمان با تغییر درآمد، شرایط خانوادگی، فناوری، بازارها و اهداف زندگی بهروز شود.
در آکادمی بینالمللی فراکوچ، نگاه ما به توسعه فردی فقط به افزایش دانش محدود نیست. تغییر زمانی اتفاق میافتد که آگاهی به تصمیم، تصمیم به اقدام و اقدام به یک رفتار پایدار تبدیل شود. رابطه ما با پول نیز از همین قاعده پیروی میکند.

سوالات متداول درباره سواد مالی
سواد مالی چیست؟
سواد مالی مجموعهای از دانش، مهارت، نگرش و رفتار است که به فرد کمک میکند پول خود را آگاهانه مدیریت کند، ریسکها را بشناسد و برای اهداف و بحرانهای مالی آماده باشد.
مهمترین اصول سواد مالی چیست؟
شناخت درآمد و هزینه، بودجهبندی، کنترل بدهی، پسانداز، ساخت صندوق اضطراری، درک تورم، ارزیابی ریسک، سرمایهگذاری آگاهانه، بیمه و امنیت مالی دیجیتال از مهمترین اصول هستند.
تفاوت سواد مالی و هوش مالی چیست؟
سواد مالی یک مفهوم تعریفشدهتر و قابل سنجش است که دانش، رفتار و نگرش را در بر میگیرد. هوش مالی بیشتر اصطلاحی عمومی برای توانایی تشخیص فرصتها و حل مسائل مالی است.
کوچینگ مالی چه کمکی میکند؟
کوچینگ مالی میتواند به شفافشدن اهداف، شناخت باورهای پولی، تغییر عادتهای ناسالم و افزایش مسئولیتپذیری کمک کند. کوچ نباید بدون صلاحیت حرفهای، نقش مشاور سرمایهگذاری، حسابدار یا وکیل را ایفا کند.